Hiểu rõ các chương trình tiết kiệm hưu trí bằng ngôn ngữ đơn giản, trung thực và gần gũi — để bạn tự tin chuẩn bị cho tương lai.
Khi nói đến hưu trí, nhiều người thường nghĩ ngay đến Social Security.
Nhưng trên thực tế, thu nhập khi về hưu có thể đến từ nhiều nguồn khác nhau như 401(k), IRA, Roth IRA, pension, tiền tiết kiệm, đầu tư và các chương trình tạo thu nhập hưu trí khác.
Hiểu rõ từng nguồn tiền sẽ giúp anh/chị nhìn được bức tranh tổng thể trước khi xây dựng kế hoạch cho riêng mình.
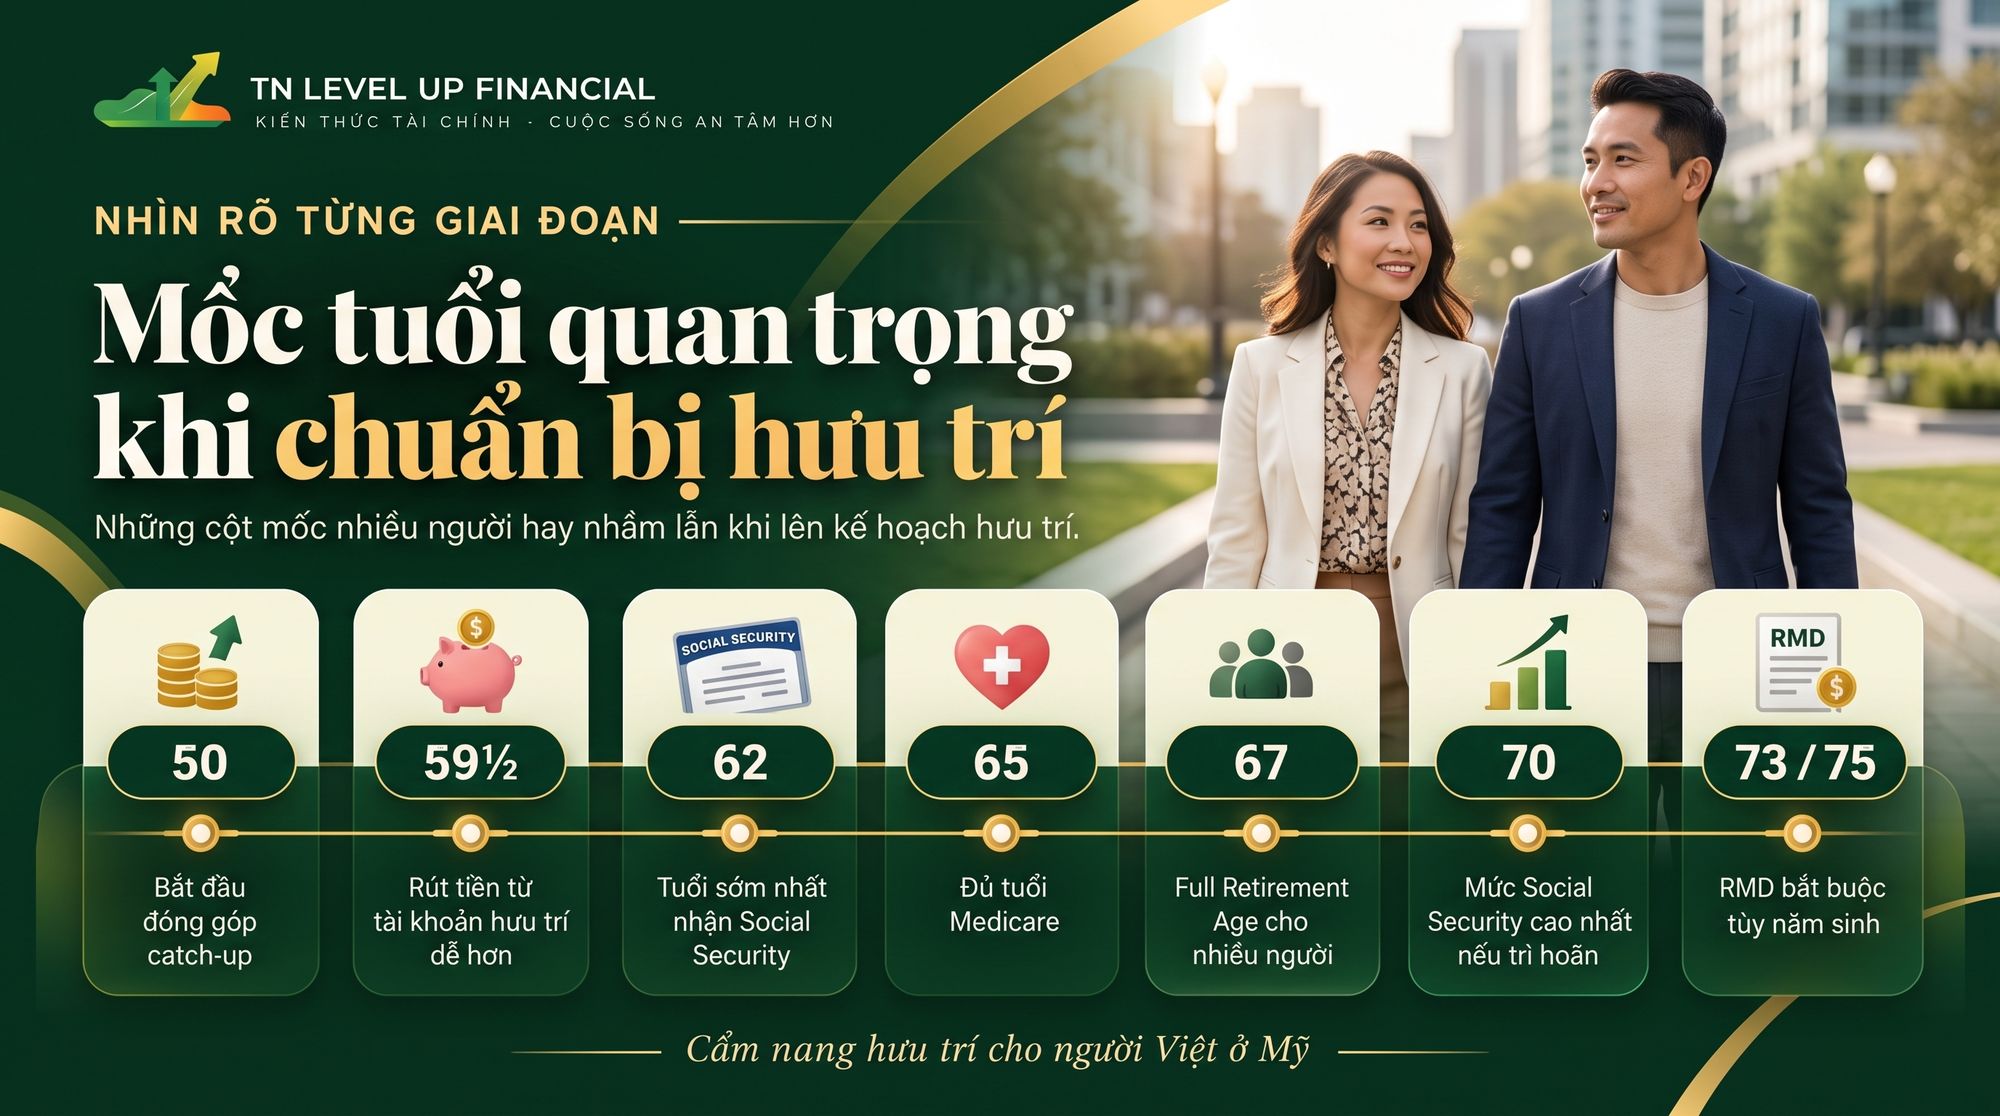
Khi lên kế hoạch hưu trí tại Mỹ, có một số mốc tuổi rất dễ bị nhầm lẫn.
Mỗi độ tuổi có thể liên quan đến những quy định khác nhau về tài khoản hưu trí, Social Security, Medicare hoặc RMD.
Hình dưới đây giúp anh/chị nhìn nhanh những mốc tuổi quan trọng trước khi tìm hiểu sâu hơn.
Chọn mục bạn muốn tìm hiểu chi tiết
Chương trình hưu trí do công ty cung cấp
Rút tiền hoàn toàn miễn thuế
Mua nhà để ở hoặc cho thuê
Hướng tích lũy tài chính dài hạn theo luật thuế Mỹ
Có thể tạo thu nhập hàng tháng
Đóng thuế trước, rút tiền không thuế
Dành cho nhân viên bệnh viện, trường học
Tài khoản hưu trí cá nhân truyền thống
Dành cho chủ doanh nghiệp nhỏ
Bảo hiểm kết hợp tiết kiệm
Gửi tiết kiệm ngân hàng, CD
401(k) là chương trình hưu trí do công ty cung cấp cho nhân viên. Tiền được trừ thẳng từ lương trước khi tính thuế, giúp bạn giảm thuế thu nhập hiện tại.
💡 Mẹo nhanh: Luôn đóng góp ít nhất bằng mức matching của công ty — đó là tiền miễn phí 100%!
A: Bình thường từ 59.5 tuổi. Có một số trường hợp đặc biệt như mua nhà lần đầu, học phí, y tế khẩn cấp.
A: Bạn có thể rollover sang 401(k) công ty mới hoặc chuyển thành IRA để giữ nguyên ưu đãi thuế.
Nội dung chỉ dành cho mục đích tham khảo, không phải lời khuyên đầu tư
Cập nhật lần cuối: Tháng 8, 2026
Roth IRA là "viên kim cương" của các tài khoản hưu trí. Bạn đóng thuế trước khi bỏ tiền vào, nhưng khi về hưu, rút tiền hoàn toàn miễn thuế — cả gốc lẫn lãi!
💡 Mẹo nhanh: Nếu thu nhập quá cao, hãy tìm hiểu "backdoor Roth IRA" — cách hợp pháp để vẫn có Roth!
A: Bỏ tiền vào Traditional IRA (không deduction), rồi convert sang Roth IRA. Cách này không có hạn mức thu nhập.
A: Mỗi lần convert hoặc đóng góp có quy tắc 5 năm riêng. Phải chờ 5 năm mới rút earnings miễn phạt.
Nội dung chỉ dành cho mục đích tham khảo, không phải lời khuyên đầu tư
Cập nhật lần cuối: Tháng 8, 2026
Đầu tư bất động sản cho hưu trí có thể là mua nhà để ở (trả hết nợ trước khi về hưu), mua nhà cho thuê để có thu nhập, hoặc đầu tư đất đai để tăng giá.
💡 Mẹo nhanh: Bắt đầu với primary residence — trả hết mortgage trước khi về hưu để giảm chi phí sinh hoạt!
A: REITs dễ dàng hơn (như mua cổ phiếu), nhưng mua nhà trực tiếp có thể kiểm soát và lợi nhuận cao hơn.
A: Phụ thuộc lãi suất. Nếu lãi suất thấp (dưới 4%), có thể đầu tư tiền thừa vào chỗ khác lợi nhuận cao hơn.
Nội dung chỉ dành cho mục đích tham khảo, không phải lời khuyên đầu tư
Cập nhật lần cuối: Tháng 8, 2026
(Hướng Tích Lũy Dài Hạn Theo Mục 7702 Của Luật Thuế Mỹ)
Nói đơn giản thì 7702 là một hướng tích lũy tài chính dài hạn dưới luật thuế Mỹ. Nhiều gia đình tìm hiểu hướng này khi muốn chuẩn bị cho hưu trí, quỹ học cho con, hoặc tạo thêm một lớp an tâm tài chính cho tương lai mà muốn có quyền lợi về thuế.
Triết cũng nói thẳng luôn — đây không phải hướng bỏ vô vài năm rồi rút ra liền. Nó phù hợp hơn với người nhìn dài hạn, thường từ 15 tới 20 năm trở lên. Và vì đây là một hướng tài chính có cơ chế vận hành và quản lý rủi ro riêng, nên chi phí thường sẽ cao hơn 401(k) hay IRA.
A: Không. Mục 7702 là một điều khoản trong luật thuế Mỹ quy định điều kiện để một hợp đồng bảo hiểm nhân thọ được công nhận về mặt thuế. Nó không phải là tài khoản hưu trí do chính phủ lập ra như 401(k) hay IRA, và cũng không phải là một sản phẩm đầu tư riêng biệt.
A: Không thể nói chung như vậy. Mỗi sản phẩm có cách vận hành khác nhau, và mức độ ảnh hưởng khi thị trường giảm tùy thuộc vào cấu trúc của hợp đồng. Chi phí cũng vẫn được trừ hằng năm. Điều quan trọng là hiểu rõ cấu trúc trước khi kết luận.
A: Thường là có. Đó là điều cần hiểu rõ ngay từ đầu. Nhiều gia đình chấp nhận mức chi phí đó vì muốn đổi lấy một hướng đi ổn định hơn; còn nếu ưu tiên của bạn là phí thấp nhất, có thể một lựa chọn khác sẽ hợp hơn.
A: IUL là tên của một loại hợp đồng cụ thể. Mục 7702 là phần luật thuế quy định điều kiện để hợp đồng đó được công nhận về mặt thuế. Nói cách khác, 7702 là luật, còn IUL là một trong những sản phẩm phải tuân theo luật đó.
Nội dung chỉ dành cho mục đích tham khảo, không phải lời khuyên đầu tư
Cập nhật lần cuối: Tháng 8, 2026
(Chương Trình Hưu Trí Tăng Trưởng Theo Thị Trường)
Annuity là chương trình tiết kiệm hưu trí dài hạn, có thể giúp tiền tăng trưởng gắn với thị trường đồng thời hạn chế thiệt hại trực tiếp khi thị trường giảm, tùy theo loại annuity.
Đây là sản phẩm do công ty bảo hiểm phát hành. Tùy theo loại hợp đồng, annuity có thể giúp bảo vệ vốn gốc và tạo thu nhập trọn đời. Các cam kết này phụ thuộc vào điều khoản hợp đồng và khả năng chi trả của công ty phát hành.
💡 Mẹo nhanh: Hãy xem annuity như phần ổn định hơn trong một kế hoạch hưu trí tổng thể, không nhất thiết là toàn bộ kế hoạch.
A: Với fixed hoặc fixed index annuity, tiền gốc thường được hợp đồng bảo vệ khỏi việc thị trường giảm: khi thị trường tăng, bạn có thể được ghi nhận một phần tăng trưởng; khi thị trường giảm, phần lãi có thể là 0%. Tuy nhiên, rút tiền sớm có thể bị phí (surrender charge), và mọi cam kết đều phụ thuộc vào điều khoản hợp đồng và khả năng chi trả của công ty phát hành.
A: Những người gần tuổi nghỉ hưu hoặc đã tích lũy được một khoản đáng kể, muốn bảo vệ phần đã tích lũy nhưng vẫn muốn có cơ hội tăng trưởng gắn với thị trường.
Nội dung chỉ dành cho mục đích tham khảo, không phải lời khuyên đầu tư
Cập nhật lần cuối: Tháng 8, 2026
Roth 401(k) giống như 401(k) truyền thống nhưng bạn đóng thuế trước khi bỏ tiền vào. Khi về hưu, bạn rút tiền hoàn toàn miễn thuế.
💡 Mẹo nhanh: Nếu bạn dưới 30 tuổi và thu nhập chưa cao, Roth 401(k) thường là lựa chọn tốt!
A: Có! Nhiều người chia 50-50 hoặc theo tỷ lệ khác để đa dạng hóa thuế.
A: Phải chờ 5 năm từ lần đóng góp đầu tiên mới được rút earnings miễn thuế, ngay cả khi đã 59.5 tuổi.
Nội dung chỉ dành cho mục đích tham khảo, không phải lời khuyên đầu tư
Cập nhật lần cuối: Tháng 8, 2026
403(b) là chương trình hưu trí dành cho nhân viên của tổ chức phi lợi nhuận, trường học, bệnh viện, và một số tổ chức tôn giáo. Hoạt động tương tự 401(k).
💡 Mẹo nhanh: Giáo viên có thể đóng góp thêm $3,000/năm sau 15 năm kinh nghiệm — đừng bỏ lỡ!
A: Về cơ bản giống nhau, nhưng 403(b) ít lựa chọn đầu tư hơn và thường có phí cao hơn.
A: Có! Nhiều người kết hợp 403(b) với IRA để có thêm lựa chọn đầu tư.
Nội dung chỉ dành cho mục đích tham khảo, không phải lời khuyên đầu tư
Cập nhật lần cuối: Tháng 8, 2026
IRA (Individual Retirement Account) là tài khoản hưu trí cá nhân bạn tự mở và quản lý. Traditional IRA cho phép bạn đóng góp tiền trước thuế và giảm thuế thu nhập hiện tại.
💡 Mẹo nhanh: Dùng IRA để rollover 401(k) cũ khi chuyển việc — giữ được ưu đãi thuế và có thêm lựa chọn đầu tư!
A: Nếu thu nhập cao, bạn có thể không được deduction. Nhưng vẫn có thể mở để rollover hoặc chuyển sang Roth.
A: Fidelity, Vanguard, Charles Schwab đều tốt. Chọn nơi có phí thấp và nhiều lựa chọn đầu tư.
Nội dung chỉ dành cho mục đích tham khảo, không phải lời khuyên đầu tư
Cập nhật lần cuối: Tháng 8, 2026
SEP IRA (Simplified Employee Pension) là chương trình hưu trí dành cho chủ doanh nghiệp nhỏ và người tự kinh doanh. Cho phép đóng góp nhiều hơn IRA thường rất nhiều.
💡 Mẹo nhanh: Nếu bạn là chủ tiệm nail không có nhân viên, SEP IRA cho phép tiết kiệm lên đến $70,000/năm!
A: Nếu họ làm việc trong 3 năm trong 5 năm gần nhất và trên 21 tuổi thì có. Kiểm tra kỹ điều kiện.
A: SEP đơn giản hơn nhưng hạn mức thấp hơn. Solo 401(k) phức tạp hơn nhưng cho phép đóng nhiều hơn.
Nội dung chỉ dành cho mục đích tham khảo, không phải lời khuyên đầu tư
Cập nhật lần cuối: Tháng 8, 2026
IUL (Indexed Universal Life) là bảo hiểm nhân thọ kết hợp với tài khoản tiết kiệm. Vừa bảo vệ gia đình nếu có chuyện, vừa tích lũy tiền cho hưu trí một cách thông minh.
💡 Mẹo nhanh: Hãy bắt đầu càng sớm càng tốt. Càng trẻ, phí bảo hiểm càng rẻ, và giá trị tích lũy sẽ tăng nhanh hơn theo thời gian.
A: IUL linh hoạt hơn và có thể lãi cao hơn, nhưng cũng rủi ro hơn. Whole Life ổn định nhưng lãi thấp.
A: Tiền trong IUL nên được xem là nguồn dài hạn. Càng để lâu, giá trị tích lũy càng có thêm thời gian để tăng trưởng.
Nội dung chỉ dành cho mục đích tham khảo, không phải lời khuyên đầu tư
Cập nhật lần cuối: Tháng 8, 2026
Tiết kiệm tiền mặt là cách truyền thống nhất: gửi tiết kiệm ngân hàng, mua CD (Certificate of Deposit), hoặc giữ tiền mặt. Rất an toàn nhưng lãi suất thường thấp.
💡 Mẹo nhanh: Dùng tiền mặt cho emergency fund (3-6 tháng chi phí), còn lại nên đầu tư để chống lạm phát!
A: 3-6 tháng chi phí sinh hoạt cho emergency fund. Phần còn lại nên đầu tư để tăng trưởng.
A: Có, miễn là có FDIC insurance. Marcus, Ally, Capital One đều uy tín và lãi suất cao.
Nội dung chỉ dành cho mục đích tham khảo, không phải lời khuyên đầu tư
Cập nhật lần cuối: Tháng 8, 2026
Tất cả các chương trình hưu trí đều tốt — nếu được dùng đúng cách.
Người giàu không chỉ có một, mà thường kết hợp 3–4 chương trình để vừa bảo vệ tài sản, vừa tăng trưởng dài hạn.
Điều quan trọng không phải là chọn chương trình tốt nhất, mà là hiểu chương trình nào phù hợp nhất với mục tiêu và hoàn cảnh của bạn.
💡 Vì một kế hoạch chỉ thật sự "hoàn hảo" khi nó được thiết kế riêng cho chính bạn.
"Khoản đầu tư tốt nhất bạn có thể thực hiện là đầu tư vào chính bản thân mình."— Warren Buffett
Nếu anh/chị muốn biết chương trình nào phù hợp với mục tiêu và hoàn cảnh của mình, anh/chị có thể đặt lịch trao đổi 1-1 với Triết. Buổi trao đổi 1-1 với Triết hoàn toàn miễn phí. Vì thời gian có hạn, Triết ưu tiên dành các buổi hẹn cho anh/chị thật sự cần hỗ trợ và nghiêm túc với việc lên kế hoạch hưu trí cho mình.
Đặt Lịch Hẹn Miễn Phí Ngay →Theo dõi Triết để cập nhật những chia sẻ về tài chính, hưu trí, và chiến lược xây dựng tương lai thông minh hơn.