GIẢI THÍCH KHÁI NIỆM
7702 là gì?
Phần giải thích dưới đây giúp anh/chị hiểu 7702 là gì, có thể phù hợp với ai, và những điều cần hiểu rõ trước khi quyết định.
Nội dung này chỉ nhằm mục đích giáo dục và chia sẻ thông tin tổng quát, không phải lời khuyên pháp lý, thuế, đầu tư, hay tài chính cá nhân. Hoàn cảnh của mỗi người là khác nhau.
7702 là gì
7702 là một điều khoản trong tax code Mỹ, quy định cách một hợp đồng life insurance được xác định cho mục đích thuế. Muốn sử dụng những ưu đãi thuế này, anh/chị phải mua life insurance. Đó là sự thật mà không phải ai cũng nói rõ từ đầu.
Vậy tại sao lại có người dùng life insurance để tích lũy hưu trí? Một trong những lý do nhiều người để ý tới 7702 là vì họ không rành đầu tư, không muốn tiền của mình lên xuống quá mạnh theo thị trường, và muốn có một hướng đi đỡ phải tự lo hơn. Nhưng Triết cũng nói thẳng — đây không phải hướng bỏ vô vài năm rồi rút ra. Nó phù hợp hơn với người nhìn dài hạn, thường từ 15 tới 20 năm trở lên.
Trước khi anh/chị tìm hiểu bất kỳ công cụ nào, điều quan trọng hơn là có kế hoạch cụ thể cho bản thân. Anh/chị muốn về hưu ở tuổi mấy? Muốn có thu nhập bao nhiêu mỗi tháng? Muốn để dành tiền mà không phải thấp thỏm mỗi khi thị trường đi xuống? Khi anh/chị biết mình muốn gì, lúc đó mới biết được công cụ nào thật sự phù hợp với mình.
Ý tưởng không phải là bỏ hết tiền vào 7702. Ý tưởng là xây nhiều nguồn tài chính khác nhau: Roth IRA là một nguồn, 401(k) là một nguồn, và trong một số trường hợp, life insurance được cấu trúc đúng cách có thể là thêm một nguồn nữa. Mỗi nguồn có cách đánh thuế khác nhau, và khi về hưu anh/chị có thể chủ động hơn trong việc lấy tiền từ đâu. Nếu anh/chị đang tự hỏi Roth IRA có thể giúp mình tới đâu, thử ngay công cụ miễn phí bên dưới.
Thử máy tính Roth IRA miễn phí →Câu hỏi anh chị nên đặt không phải là "7702 là gì?" mà là "công cụ này có giúp tôi đạt được mục tiêu hưu trí của mình không?"
VÌ SAO NHIỀU NGƯỜI BẮT ĐẦU TÌM HIỂU
Vì sao nhiều gia đình bắt đầu tìm hiểu 7702
Nhiều người không phải vì thích mấy khái niệm tài chính mà đi tìm hiểu 7702. Họ tìm hiểu vì có những nỗi lo rất thật trong cuộc sống.
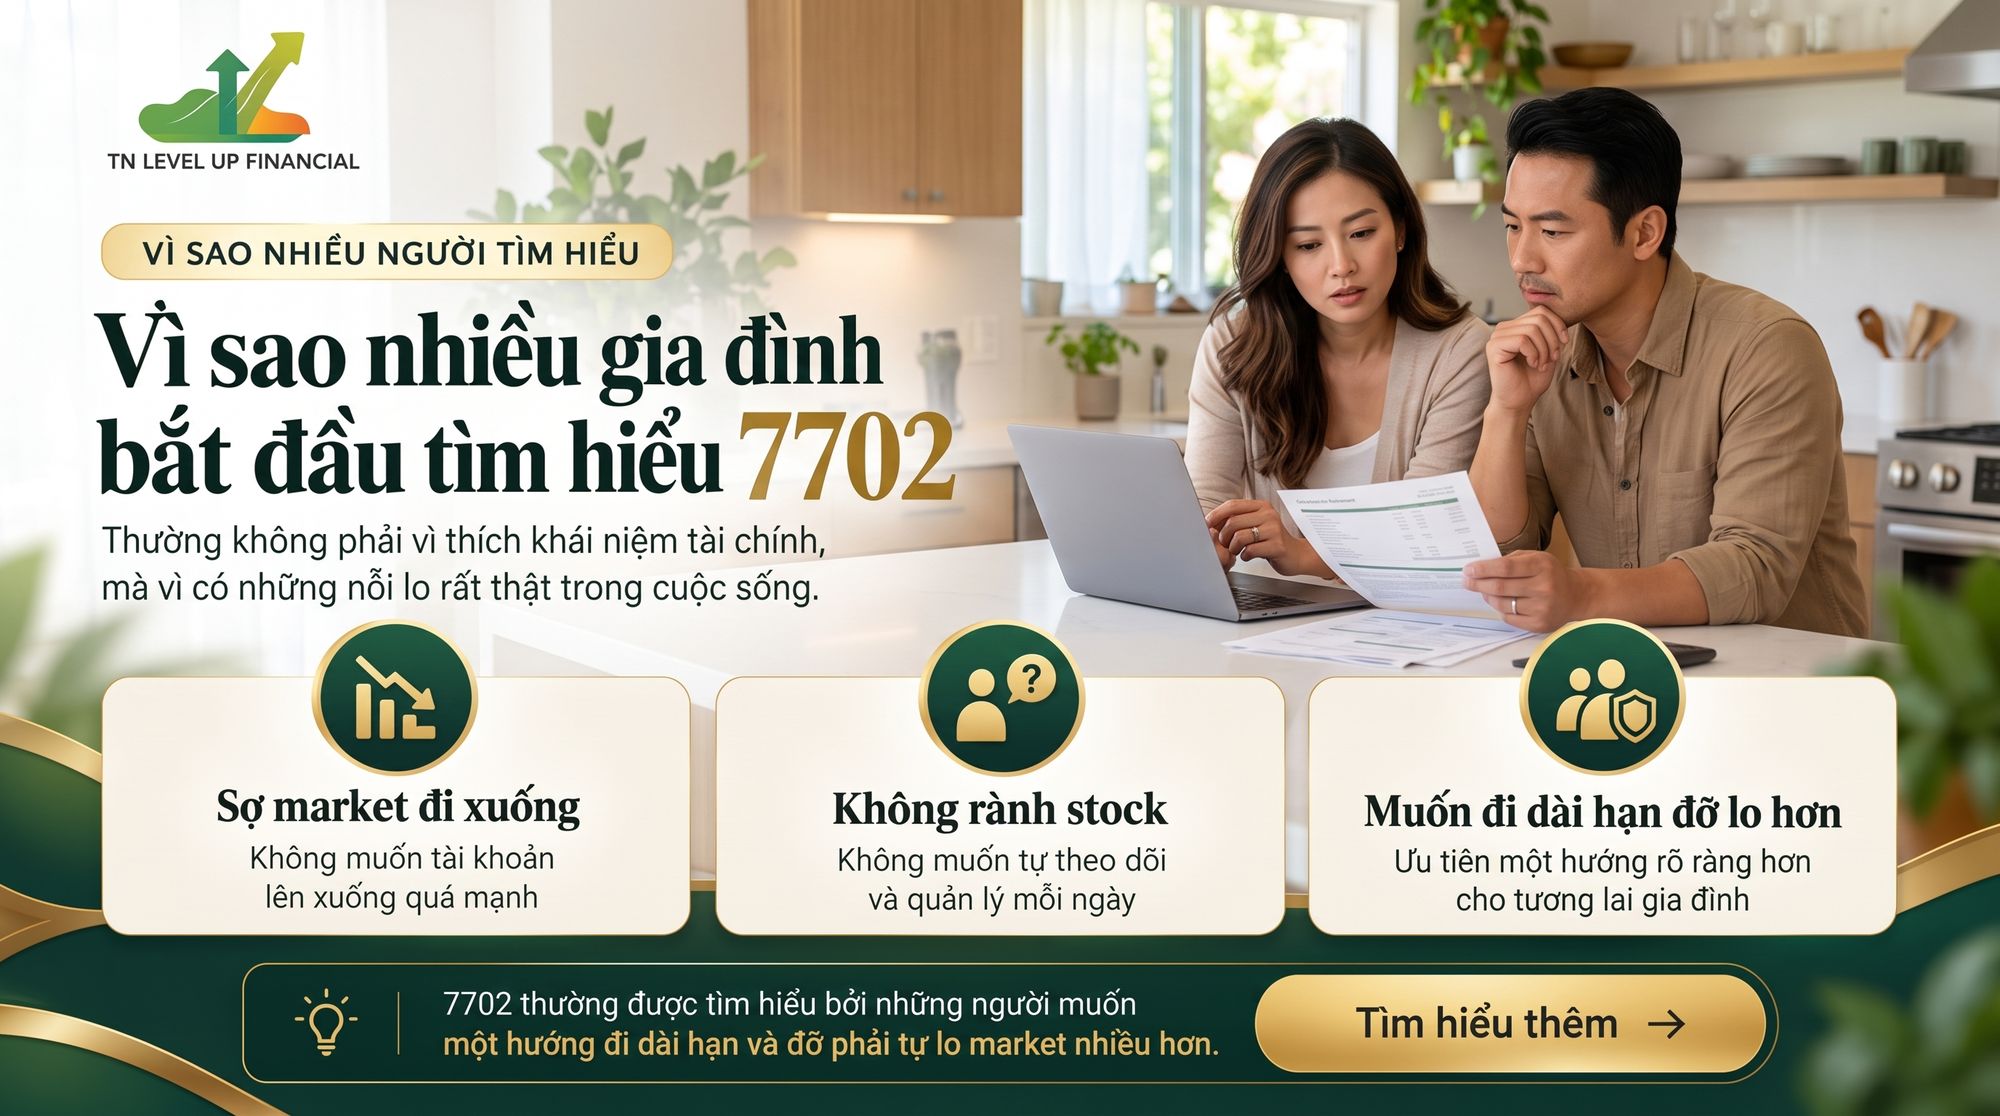
Sợ mất tiền khi market đi xuống
Nhiều người đã từng thấy tài khoản lên rồi xuống mà bản thân lại không biết phải làm gì.
Không rành stock và không muốn tự quản lý
Không phải ai cũng có thời gian hay kinh nghiệm để theo dõi thị trường mỗi ngày. Vì tiền mình làm ra, không ai muốn mất hết.
Muốn có một hướng đi dài hạn đỡ phải lo hơn
Nhiều gia đình chỉ muốn tiền đi chậm nhưng chắc hơn, và có kế hoạch rõ hơn cho tương lai.
PHÙ HỢP HAY KHÔNG
7702 có thể hợp với ai và không hợp với ai
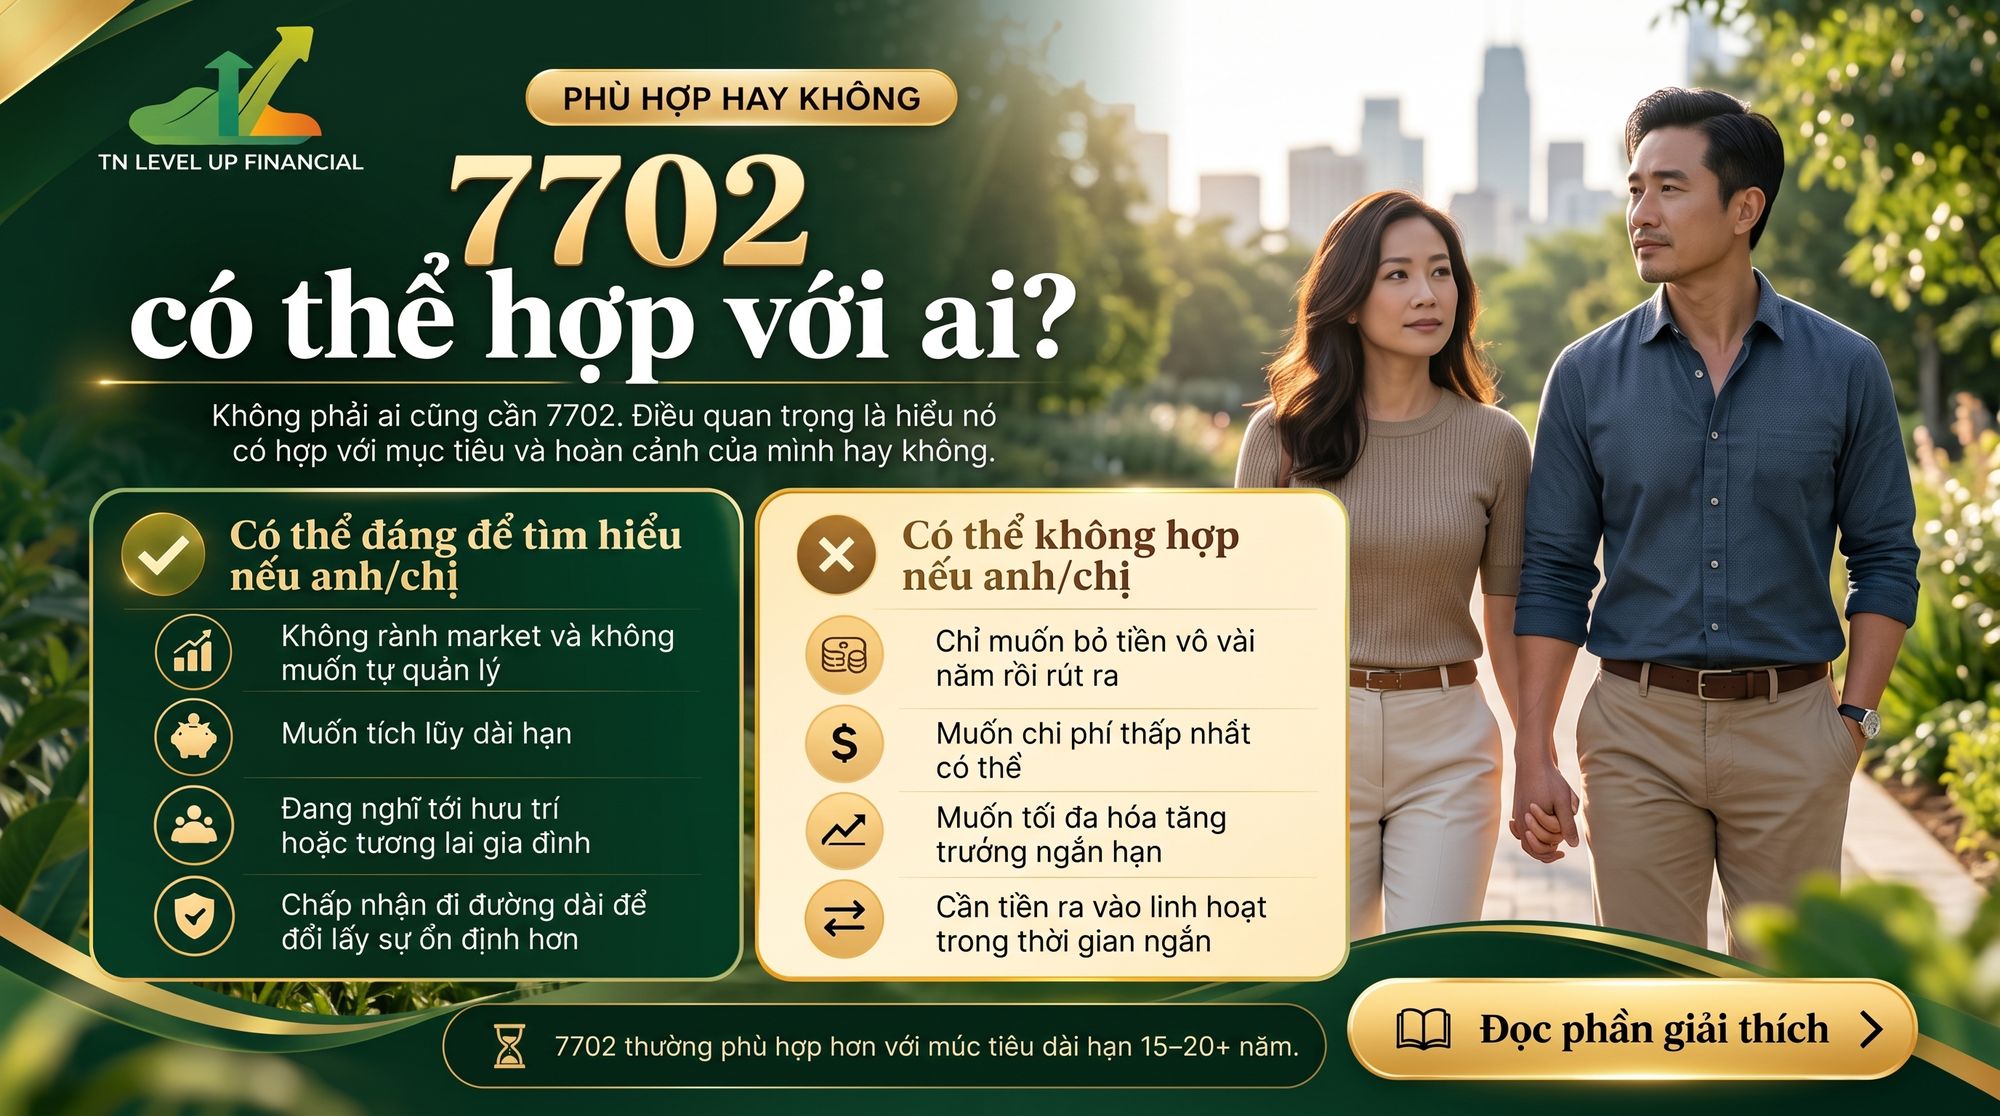
Có thể đáng để tìm hiểu nếu bạn
- Không rành market và không muốn tự quản lý
- Muốn một hướng tích lũy dài hạn đỡ lo hơn
- Đang nghĩ về hưu trí, quỹ học con, hoặc tương lai gia đình
- Chấp nhận đi đường dài để đổi lấy sự ổn định hơn
Có thể không hợp nếu bạn
- Chỉ muốn bỏ tiền vài năm rồi rút ra
- Muốn chi phí thấp nhất có thể
- Muốn tối đa hóa tăng trưởng ngắn hạn
- Đang tìm một nơi bỏ tiền linh hoạt kiểu ra vào nhanh
SO SÁNH DỄ HIỂU
7702 khác gì với những hướng tiết kiệm quen thuộc
Không có lựa chọn nào tốt cho tất cả mọi người. Quan trọng là hiểu mỗi hướng mạnh ở điểm nào và hợp với ai.
| — | 401(k) | Roth IRA | Tiết kiệm ngân hàng | 7702 |
|---|---|---|---|---|
| Mục tiêu chính | Hưu trí dài hạn | Hưu trí miễn thuế | Dự phòng ngắn hạn | Tích lũy dài hạn có quyền lợi thuế |
| Tính dài hạn | Cao | Cao | Thấp | Cao (15-20+ năm) |
| Lên xuống theo market | Có thể cao | Có thể cao | Không | Thấp hơn, có cơ chế bảo vệ |
| Mức phí | Thấp | Thấp | Gần như không có | Cao hơn — cần hiểu rõ trước |
| Linh hoạt ngắn hạn | Hạn chế | Trung bình | Cao | Thấp — không hợp cho ngắn hạn |
| Ai thường phù hợp hơn | Hầu hết người đi làm có lương | Người có thu nhập vừa phải | Ai cũng nên có | Người muốn ổn định dài hạn, không rành market |
Trên điện thoại, kéo bảng sang ngang để xem hết các cột.
HIỂU RÕ TRƯỚC KHI QUYẾT ĐỊNH
Điều khiến nhiều người thích tìm hiểu 7702 và điều cần hiểu rõ trước
Vì sao nhiều người thích tìm hiểu 7702
- Đỡ phải tự lo market mỗi ngày
- Có hướng đi rõ hơn cho mục tiêu dài hạn
- Giúp nhiều gia đình cảm thấy an tâm hơn khi chuẩn bị cho tương lai
Điều cần hiểu rõ trước
- Chi phí cao hơn 401k hay IRA rõ rệt — bao gồm phí bảo hiểm, phí vận hành hợp đồng, và có thể có phí hủy hợp đồng sớm rất cao trong những năm đầu nếu anh/chị dừng hợp đồng life insurance sớm. Tuy nhiên, chi phí cao không có nghĩa là không đáng — câu hỏi quan trọng hơn là giá trị anh/chị nhận lại có lớn hơn những gì mình bỏ ra hay không.
- Nếu vay tiền từ hợp đồng để rút ra, có thể có thêm lãi suất — phần này cũng cần hiểu rõ trước
- Không hợp cho mục tiêu ngắn hạn — nếu cần tiền trong 2–5 năm tới, đây là nơi rất không phù hợp để bỏ tiền
- Cần thời gian đủ dài mới thấy rõ ý nghĩa, thường 15–20 năm trở lên
- Phải được cấu trúc và quản lý đúng cách — một policy không được thiết kế kỹ có thể không mang lại những lợi ích mà nhiều người kỳ vọng
CÂU HỎI THƯỜNG GẶP
Những câu hỏi nhiều người thường hỏi trước khi tìm hiểu 7702
7702 có phải là nơi an toàn hơn cho người sợ market không?
Với nhiều người, đó là một trong những lý do họ tìm hiểu. Nhưng điều quan trọng là phải xem mục tiêu của mình có thật sự hợp với hướng đi này hay không.
7702 có phải không bao giờ lỗ không?
Mỗi giải pháp có cách vận hành khác nhau. Điều quan trọng là phải hiểu rõ cấu trúc trước khi kết luận. Triết không khuyên ai chỉ nghe một câu quảng cáo rồi quyết định.
7702 có phí không?
Có. Và thường chi phí sẽ cao hơn những lựa chọn như 401k hoặc IRA. Đó là điều cần hiểu rõ ngay từ đầu.
Tôi chỉ muốn bỏ tiền vài năm rồi rút ra, có hợp không?
Không hợp lắm. Đây thường là hướng đi dài hạn hơn. Nếu mục tiêu của bạn ngắn hạn, thì nên xem lựa chọn khác phù hợp hơn.
Tôi không biết gì về stock thì có tìm hiểu được không?
Có. Đó cũng là lý do nhiều người bắt đầu tìm hiểu, vì họ muốn một hướng dễ hiểu hơn và đỡ phải tự quản lý market quá nhiều.
Muốn tìm hiểu thêm về hưu trí?
Xem các hướng dẫn và công cụ miễn phí khác, hoặc kết nối với Triết nếu anh/chị muốn trao đổi về mục tiêu của mình.